深度探索
壳资源供应趋紧,生物科技反向并购热潮兴起
华尔街的一个细分领域正在蓬勃发展:越来越多的私营生物科技公司通过与上市壳公司进行反向并购来接触纳斯达克投资者,截至2026年8月已宣布约二十多笔交易,超过2025年全年的两倍。这一策略曾一度备受诟病,但凭借Fairmount Funds将陷入困境的生物科技公司与资金充裕的私营企业进行配对的模式,已逐渐获得认可。尽管IPO市场也在回暖,但反向并购提供了速度和确定性,吸引了机构投资者和中国来源的资产。然而,高质量壳资源的供应可能成为瓶颈,进而可能影响哪些公司获得融资以及哪些药物得以研发。
在为全球一些最大的生物技术交易牵线搭桥的律师事务所和投资银行里,一个不太光彩的词正在闭门会议中被私下议论。
壳公司。
更便于媒体使用的说法是“载体”,但两者指的都是这样一种上市公司:其大部分价值仅仅来自其上市身份。这些公司长期被许多顶级投资者所轻视,如今却成为华尔街一个细分业务的核心,私营药物开发商正“反向合并”进入这些公司,以获取股票上市所带来的种种好处。
而且这一业务正在蓬勃发展。据 一份由 生命科学咨询公司JB Strategy Partners汇编的名单显示,今年迄今为止已宣布了大约二十多起涉及生物技术公司的反向合并,是2025年全年10起的两倍多。
反向合并正为初创企业及其支持者提供一种非常规方式,既能借力生物技术行业近期的复苏,也能利用 大量源自中国实验室的药物 。对于这样一个资金密集型行业——测试单个分子就可能轻易花费数亿美元——这些交易提供了一条快速通道,通往只有在纳斯达克等市场才能找到的庞大且资金雄厚的投资者群体。
这一上升势头出现之际,首次公开募股——年轻药物开发商通往华尔街的更传统路径——本身也正 经历反弹.
“反向合并的势头变得太大了,”Stifel全球医疗健康集团董事总经理Tim Opler表示。“毫无疑问,它们已经腾飞了。”
面对数十亿美元的业务,交易撮合者正热切寻找适合作为反向合并候选对象的壳公司。一些人表示,已有早期迹象显示需求可能超过供给。
任何瓶颈都可能在整个行业产生连锁反应,影响哪些公司获得融资、哪些药物得到开发,以及哪些投资者有机会买入。放缓还可能损害反向合并新近改善的形象,使其复兴戛然而止,并让私营公司重新转向IPO。
“如果说有什么陷阱,那就是找到高质量的壳公司,”Gibson, Dunn & Crutcher的合伙人Branden Berns表示。
生物技术反向合并在2026年激增
反向合并有不同形式和类型。但核心而言,它们是私营公司与上市公司之间的交易,前者利用后者来之不易的公开市场地位。
有些涉及“SPAC”,即特殊目的收购公司,它们或许是最纯粹意义上的壳公司。它们的功能通常类似雄性鮟鱇鱼:基本目的是寻找配偶——一家有吸引力的私营公司——通过合并与之融合,然后不复存在。
不过,SPAC的过往记录参差不齐,也不是最常见的壳公司形式。更常见的情况是,药物开发的风险导致曾经风光无限的上市生物技术公司崩溃,并从废墟中成为私营公司获得股票代码的跳板。
历史上,投资者对反向合并并不持正面看法。他们将这些交易与那些没有前景资产、无法完成IPO或无法以内部人士可接受估值完成IPO的私营公司联系在一起。反向合并被贴上可怜的最后融资手段的标签,是两家失败企业之间的交易。
“本能反应就是抛售,”Leerink Partners医疗健康并购高级董事总经理Daniel Lepanto表示。
但这种污名在过去几年已经消散,很大程度上归功于总部位于费城的投资公司Fairmount Funds。本质上,Fairmount对反向合并进行了打磨,使其具有IPO的光泽。该公司会首先识别一个“堕落天使”,即一家因挫折而遭受重创、烧光现金、除上市资格外几乎没有什么剩余价值的上市生物技术公司。
然后,Fairmount会组建一个紧密的、通常由机构投资者组成的团体,为与堕落天使合并的任何私营生物技术公司安排融资。这些财团与过去的反向合并有很大不同。由于由经验丰富的医疗健康投资者组成,它们带来了合法性。这些交易不必是两家绝望公司之间的联合;它们可以是该行业一些最大参与者的大额融资押注。
这一策略也被证明对投资者具有吸引力。与IPO过程相比——许多参与方通常争夺少量股权——Fairmount主导的反向合并为少数公司提供了机会,可以就新兴公司更有分量的股份进行谈判。
“以前也有知名基金赞助的反向合并,”Opler说,“但它们没有成为主流。然后突然间,Fairmount让它们成为了主流。”
Fairmount在2023年中期首次展示了这一模式可行,当时它策划了 Spyre Therapeutics与Aeglea Biotherapeutics之间的交易 ,并获得了来自Fidelity Management & Research、Venrock、Perceptive Advisors和Citadel旗下Surveyor Capital等知名医疗健康投资者名单的2.1亿美元私募配售。此后,该公司又帮助大约六家其他生物技术公司通过反向合并登陆纳斯达克。Fairmount支持的交易总共伴随了约20亿美元的私募融资。
其中最近的一家是Avere Therapeutics,这是一家专注于炎症的初创公司,于7月披露计划 与一家名为NextCure的公司合并。Avere的管理团队拥有成熟的履历,此前曾带领肝病药物开发商Akero Therapeutics从早期阶段起步,完成 9200万美元的IPO ,并最终 以47亿美元出售给诺和诺德。在宣布反向合并的同时,Avere表示已从一长串机构投资者那里筹集了3.2亿美元。不到一个月后,它又 额外获得了5亿美元 ,通过另一次私募股票发行。
Gibson Dunn生命科学业务组合伙人兼联席主席Ryan Murr指出,如果所有这些资本走了另一条路,本可能成为有史以来最大的生物技术IPO。这些资本转而流向反向合并,“有点令人惊叹”。
现在有更多投资者在找到成功,以至于反向合并的面貌完全改变了。就在几周前,由企业家、前总统候选人Vivek Ramaswamy联合创立的止痛药开发商Ambros Therapeutics 宣布了一项反向合并 ,并获得了1.5亿美元融资,来自一种被称为 PIPE的私募融资.
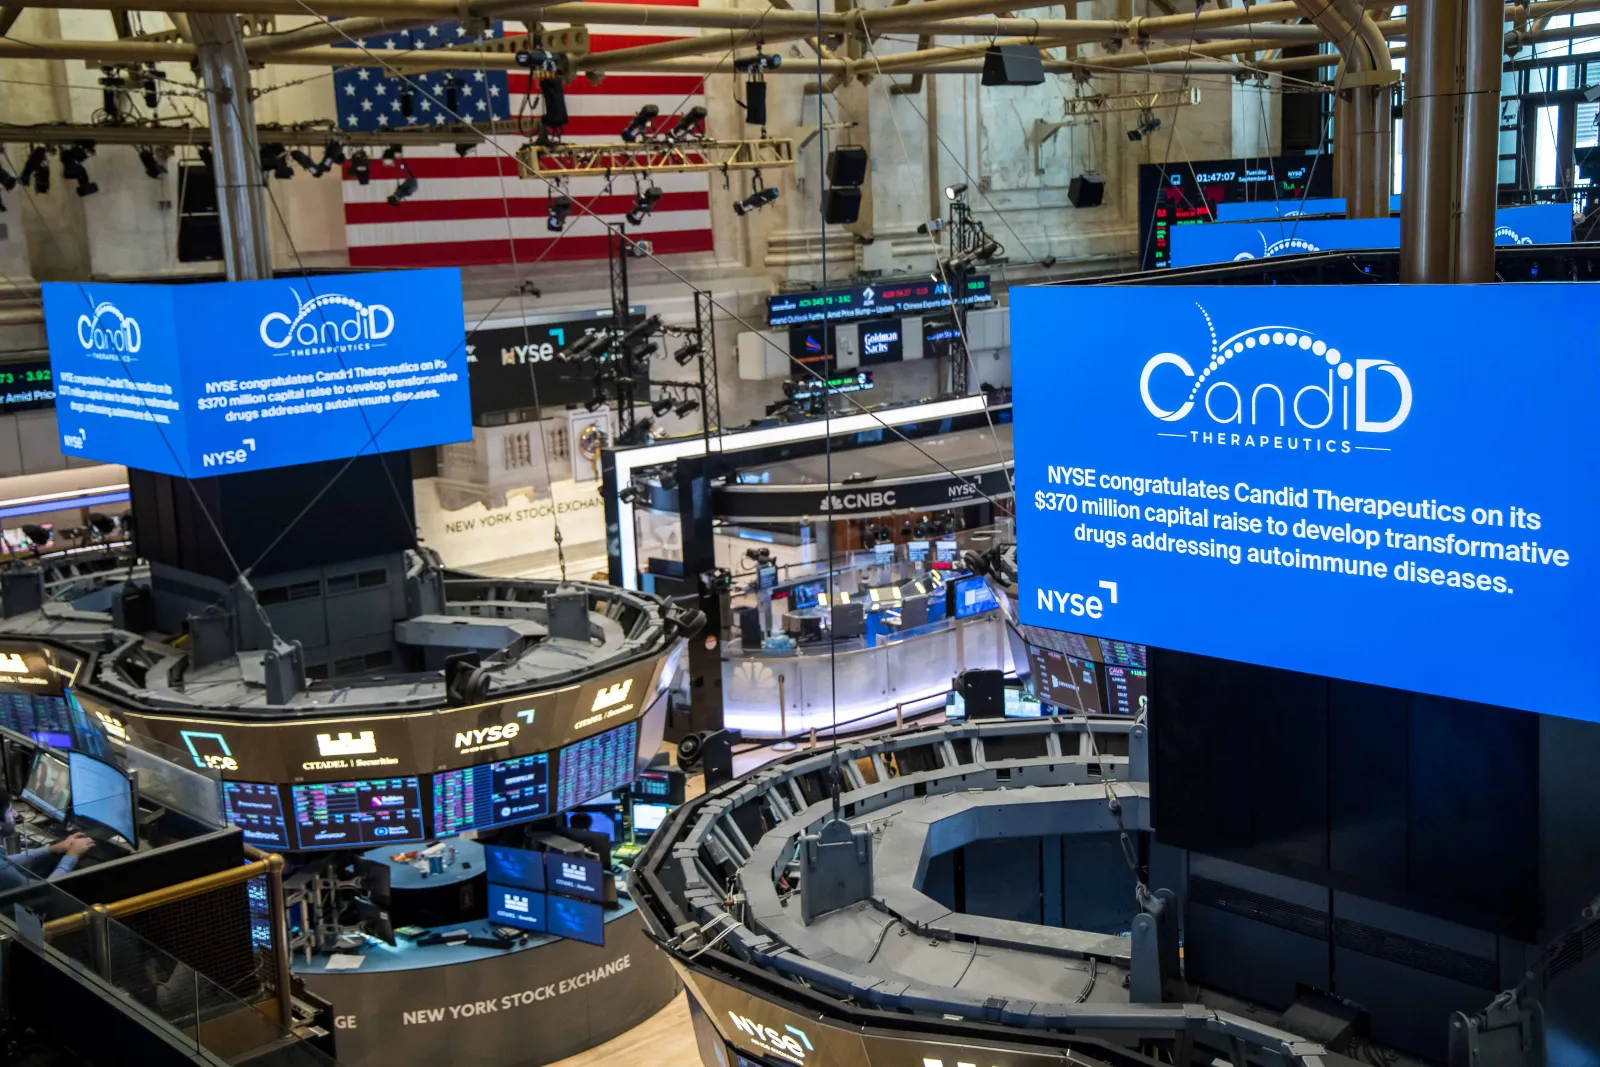
展示了另一种结果的是,Candid Therapeutics今年早些时候表示 打算与Rallybio合并,并从一项平行融资中获得了5.06亿美元。Candid由行业资深人士Ken Song运营,他围绕从中国生物技术公司引进的自身免疫疾病药物建立了这家公司。但在交易完成之前,Candid 接受了20亿美元的收购要约 ,来自总部位于比利时的UCB。律师事务所Cooley的合伙人Carlos Ramirez表示,这个故事的发展“让所有人看到了这类交易的可能性”。
“很明显,人们的看法已经天差地别,”JB Strategy Partners的管理负责人Connor Bernstein表示。
有证据表明,反向合并的故事早在大多数投资者注意到之前就已变得光明。例如,在2022年冬天,当生物技术IPO市场本身处于冻结状态时,血液疾病专家 Disc Medicine与陷入困境的Gemini Therapeutics合并。此后Disc股价翻了两番,从近20美元涨至9月初的近80美元。
一份 来自Stifel的报告 发现,从2022年到2024年中期,生物技术反向合并的表现大幅优于对应的IPO。2023年,反向合并公司的股价平均上涨150%,而通过传统途径上市的公司仅上涨7%。
Ramirez表示,反向合并不是好交易的观点“相当长一段时间”以来都没有得到支持。“然而,人们一直这么说,所以直到现在它才被打破。”
“不是数据变了,而是轶事变了,”他补充道。
这种反思解释了为什么即使IPO窗口处于多年来最开放的状态,反向合并活动仍然高涨。根据投资银行Raymond James本周发布的一份报告,这些交易“不再只是在IPO市场关闭时填补空白”。
Cooley律所合伙人拉玛·帕德马纳班称其为“第二代反向合并”,其定义源于一个“超级强劲”的PIPE市场,这里的可信投资者看重这些陷入困境的上市生物科技公司,不仅仅是因为它们手头尚存的现金。这与几年前的情况已大不相同,当时Tang Capital和Xoma Royalty等公司把 收购现金充裕的“僵尸”生物科技公司.
当作一门生意。具体来说,Tang和Xoma利用估值差距,抢购那些现金和剩余资产价值高于市场所认可水平的药物开发商。然后,它们将其中大部分价值返还给股东,同时试图从剩余资产(如药物特许权)中榨取一些价值。这种在金融圈被称为“清算即服务”的模式,成为这些如今陷入困境的公司的投资者们急于挽回损失时的一个颇具吸引力的选择。
Xoma此后已被收购,僵尸交易的速度也已放缓至蜗步。取而代之的是,这一新一代的反向合并让制药公司得以通过交易冲刺进入公开市场,在许多情况下,这些交易迅速使其受益方获得超过十亿美元的估值。
“事实证明,我们真的没有听到过恐怖故事,”帕德马纳班说。“人们不再害怕反向合并的世界了。”
恐惧已成过去,投资者正沉醉于反向合并相较于IPO所拥有的结构性优势。一大优势是确定性。参与这些交易的财团知道他们能够确保在新公司中获得期望的股份。而且,由于许多条款——估值、融资和所有权——都是事先敲定的,他们较少受到生物科技市场情绪波动的摆布。
另一个优势是速度。反向合并通常在几个月内完成,因为它们绕过了IPO流程的大部分环节,包括路演和簿记建档,这些环节会将发行拖长为长达一年的煎熬。在更罕见的情况下,公司可以进行“同步签约与交割”,将时间线再缩短一到两个月。Cooley今年已处理了三笔此类交易。
“尽可能快速推进的永恒渴望,正是推动这整个现象的动力,”Gibson Dunn律所的穆尔说。“它让你能够趁热打铁。”
这种新出现的兴趣已涌入了财务和法律顾问的收件箱。穆尔就表示,他注意到希望复制Fairmount模式的基金出现了“真正的加速”。
据拉米雷斯称,私营生物科技公司的董事会正在寻求帮助,以同时为三类上市交易做准备——IPO、反向合并和SPAC——从而保持选择余地。“我认为,IPO将永远是上市的黄金标准,”他说,“但反向合并确实在被讨论,而且不是作为B计划或C计划。”
知名机构纷纷涌向反向合并
限制因素可能很快会变成优质壳公司的供应。专家表示,最理想的壳公司是那些没有诸如旷日持久的专利诉讼或棘手的许可协议等问题缠身的公司。
但是,就像海滩一样,最干净、最漂亮的贝壳总是最先被抢走。将其他壳公司改造成适合合并的状态所需的工作可能令人望而生畏。Lepanto估计,由于资产负债表和资本结构问题,有数百个潜在载体“无人问津”。
“如果你今天是生物科技投资者,你对承担不必要风险的胃口非常非常低,”他说。“走进这些上市公司中的一家,发现一连串的负债,人们只会说,‘人生苦短。没有理由这么做。我完全可以直接上市,而不是应付所有这些复杂问题。’”
有理由相信供应限制可能会自然化解。药物开发的风险性质在任何时候都会产生源源不断的时运不济的公司。一些公司也在利用这一时机,宣传它们能够找到可即刻入驻的壳公司,或翻新那些即将适合合并的壳公司。
“总的来说,我不认为壳公司的供应是个大问题,”奥普勒说。
尽管如此,由于中国蓬勃发展的生物科技生态系统涌现出大量实验性药物,库存可能会被进一步摊薄。据穆尔称,这些资产的“天然归宿”是尽快在美国上市的载体。
这已经在发生了。在被收购之前,Candid通过与中国的生物科技公司签订许可协议,积累了一系列药物管线。Avere从翰森制药获得了一种免疫系统调节疗法,这家总部位于中国的公司还帮助该公司完成了上市。
同为免疫学专家的Caldera Therapeutics以及基因编辑初创公司Serapha Bio也是围绕源自中国的资产成立的。它们都在今年夏天宣布了反向合并。
“中国的许多许可方更愿意在获得许可的实体中持有部分股权,”穆尔说。
这种日益增长的需求可能会迫使交易撮合者发挥创意。例如,可以通过一种更鲜为人知的方式制造壳公司:不是进行IPO,而是通过向美国证券交易委员会提交“Form 10”文件来有效地实现上市。
这份文件本身并不筹集资金,也不提供股票上市。相反,它通过向SEC注册一类证券,建立一个易于嵌入的公开架构。Intra-Cellular Therapies是一家脑部药物制造商,以近150亿美元出售给了强生公司,它最初就是通过与一家Form 10公司反向合并而上市的。
通常情况下,这样的交易会触发“成熟期”要求,即公司必须在小型交易所交易一年后才能申请加入纳斯达克。然而,Form 10公司可以利用足够大规模的承销发行作为漏洞,绕过等待期,快速进入该交易所。
公司及其顾问也开始梳理较低层次的“场外”公开市场,希望找到干净、合适的壳公司。Obsidian Therapeutics就是这样做的,它与专注于肿瘤学的Galera Therapeutics合并,后者在2023年夏天其旗舰药物被美国食品药品监督管理局拒绝后陷入困境。
Galera随后失去了纳斯达克上市资格,最终进入场外交易市场,在那里勉强维持了两年,直到Obsidian同意合并。
Caldera的合并遵循了类似的蓝图。
“就像华尔街的任何事情一样,”Lepanto说,“当你缺乏供应时,就会有人来创造更多供应。”
更正:Cooley已更新其同步签约与交割交易的数量。该数字为三笔。