深度探索
生物科技投资者押注并购,但一些制药商选择单干
生物科技投资者历来押注并购,做空那些试图自行营销药物的公司。但BridgeBio、Argenx、Insmed和Madrigal已证明它们能比预期更好地销售药品,跻身该行业市值更高的公司之列。这一转变代表着生物科技行业的成熟,可能让较年轻的公司在大额交易谈判中获得更多筹码,并使该行业对普通投资者更具吸引力。
当BridgeBio Pharma准备自行销售心脏药物Attruby时,投资者和分析师持怀疑态度。这家位于旧金山地区的生物技术公司当时正与两家拥有经验丰富销售团队的大公司竞争,其 成功机会 似乎渺茫。
乐观的投资者认为,BridgeBio充其量只能在该年实现1亿美元的销售额。但Attruby轻松超越了这些预期, 2025年实现3.62亿美元收入 ,并证明BridgeBio是其更大竞争对手的切实威胁。
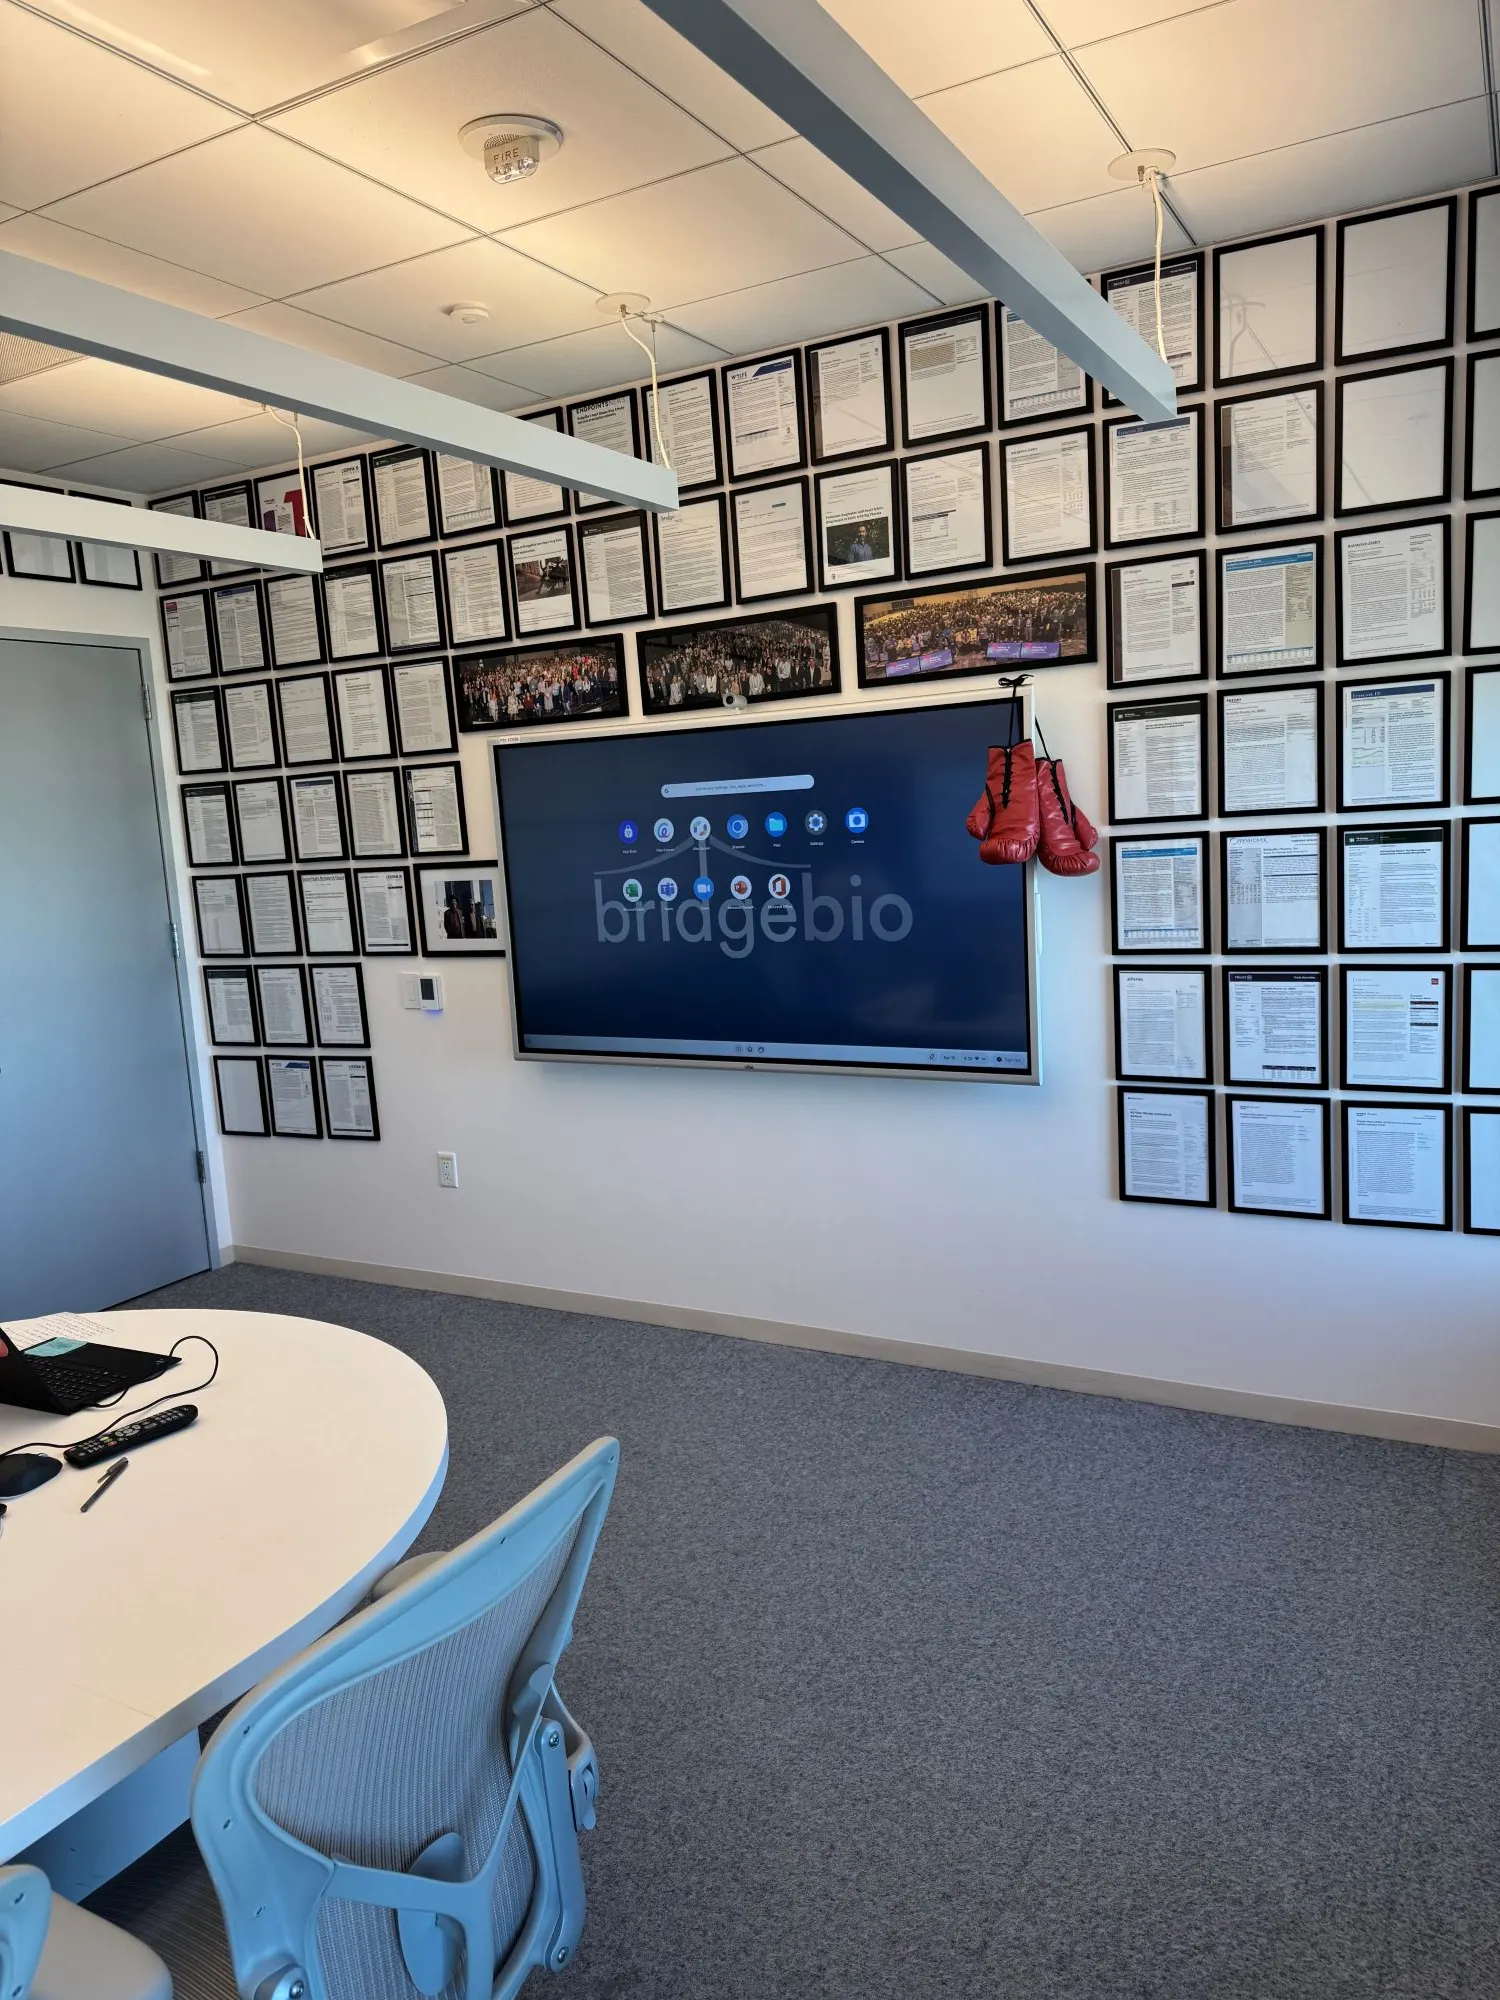
如今,那些分析师笔记——无论是怀疑的还是乐观的——都被装裱在BridgeBio旧金山办公室一间会议室的背景墙上,首席商务官Matt Outten有时会在这里开会。“人们进来时,会看到那些好的评价,也会看到那些说‘你永远做不到’的评价,”Outten告诉BioPharma Dive。“好的一点是,我开始不得不用积极的评价来替换早期的那些了。”
生物技术公司花费数亿甚至数十亿美元开发药物。大多数会失败,而那些没有失败的公司,往往最终会将药物权利——或整个公司——出售给有预算和销售团队来推出产品的合作伙伴。投资者历来押注于这类交易,而看空那些试图自行营销药物的公司,这是一种建立在数十年怀疑态度之上的“做空上市”策略。
但在过去几年里,越来越多的公司抓住了这个所谓的金环。其中包括Argenx、BridgeBio、Insmed和Madrigal Pharmaceuticals等公司,它们都已证明自己销售药物的能力超出投资者预期。在此过程中,它们跻身该行业更有价值的公司之列,回报了那些一路坚守的股东。
“对于拥有重要产品的公司,投资者越来越愿意容忍较慢的上市爬坡,”Foresite Capital董事总经理Michael Rome表示。
生物技术公司在早期会做出许多艰难的战略决策,从针对哪些疾病到如何融资。但随着它们成熟,它们都将面临是否自行销售药物的关键选择。
勇往直前并取得成功可能带来巨大的财务回报,使一家年轻的制药公司成长为一家大型且盈利的企业。然而,这是一项昂贵的工程,需要耐心的投资者。
面临这一问题的公司之一是Alumis,该公司将在今年晚些时候申请envudeucitinib的批准,这是百时美施贵宝银屑病治疗药物Sotyktu的竞争对手。这家生物技术公司的股价已上涨超过三倍, 自其公布数据 显示其药物可能不仅优于Sotyktu,而且在新兴疗法类别中名列前茅。该药物还在针对狼疮等其他自身免疫疾病进行测试。
根据投资公司Leerink Partners的一项预测,envudeucitinib在峰值时仅银屑病一项每年就可带来17亿美元的销售额。但Alumis首席执行官Martin Babler表示,将药物推向市场将是一项昂贵的工程,因为为直接面向消费者的广告买单对于Alumis这样规模的公司来说是一项难以承受的开支。
Babler说,为了“最大化这一机会”,“这更有可能通过与合作伙伴共同完成,而不是我们独自完成。”
LB Pharmaceuticals也在做类似的计算。首席执行官Heather Turner在1月告诉BioPharma Dive,该公司有一种处于后期测试阶段的精神分裂症药物,正在权衡是否能够自行营销其药物。在上市前的证券文件中, LB提出理由 称其药物可能优于已获批的精神分裂症治疗方法,其中包括百时美施贵宝的Cobenfy。“我们认为这是一个良好的、巨大的市场机会,这有所帮助,但这是一个生物技术公司可以可信地推出产品的市场,”Turner说。
Turner此前是Carmot Therapeutics的首席执行官,这是一家专注于肥胖症的公司,最终 以31亿美元出售给罗氏。她说,如果那家公司考虑自行营销其药物,“人们可能会笑话我。”
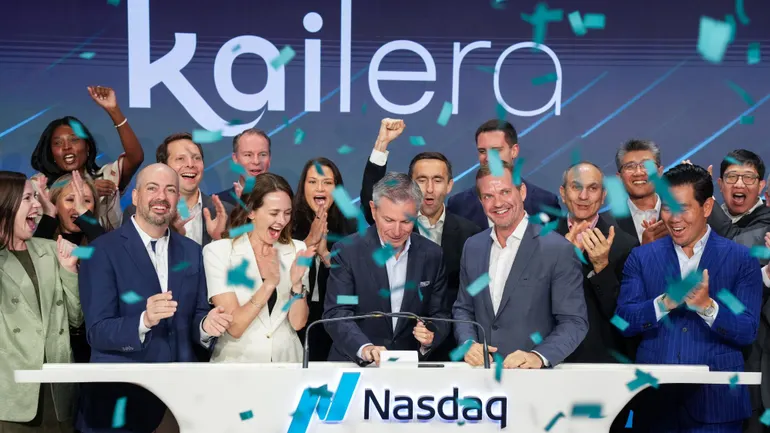
尽管如此,一些公司仍在考虑这样做。其中之一是Kailera,这是一家资金充裕的肥胖症药物制造商,最近完成了该行业 有史以来最大的首次公开募股之一。它正在推进以ribupatide为首的产品组合,这是一种减肥治疗药物,希望与诺和诺德的Wegovy和礼来的Zepbound竞争。首席执行官Ron Renaud——他曾领导并出售了另外三家生物技术公司——此前表示 公司将未来领导药物上市所需的专业知识 纳入了其招聘计划。至少截至目前,该公司打算有朝一日自行销售其药物。
“我们有一位首席医学官,过去曾开发过重磅心血管药物,” Renaud说。“我们在内部拥有这种经验。所以我们的想法是利用我们现有的技能尽可能走得更远。”
拥有此类雄心的公司有近期的正面案例,表明这种计划可以产生投资者愿意买入的稳定、盈利的业务。药物Ohtuvayre在一种肺部疾病中上市速度异常之快,其开发商Verona Pharma随后 被默克公司收购 ,2025年交易价值100亿美元。Argenx凭借 免疫药物Vyvgart的销售增长,市值接近500亿美元。其他公司,如Insmed和BeOne Medicines,也因快速增长的业务而接近类似的估值。
其他生物技术公司也在表明它们可能达到这样的高度。
Madrigal凭借 Rezdiffra的早期销售轨迹让投资者感到意外,这是首个获批用于代谢功能障碍相关脂肪性肝炎(MASH)的药物。在该药物获批之前,人们对Rezdiffra的益处以及MASH药物的市场潜力持怀疑态度。
然而,Madrigal的先发优势和强劲的市场接受度使Rezdiffra的销售额 超出了分析师的预期。该药物在上市第一年就达到了 1.8亿美元 ,并在 2025年达到近10亿美元。在此过程中,Madrigal的市值飙升。即使今年股价下跌了两位数百分比,该公司市值仍约为120亿美元。
与此同时,BridgeBio将一种治疗进行性心脏疾病 转甲状腺素蛋白淀粉样变性心肌病 的药物推向市场,当时辉瑞的tafamidis已经上市,而另一种 来自Alnylam Pharmaceuticals的药物也即将跟进。但BridgeBio汇总的数据表明其药物可能比tafamidis更有效,并将该疗法定价为折扣价。它还采取了一系列营销策略来“降低门槛”以促进可及性,BridgeBio首席执行官Neil Kumar 此前告诉BioPharma Dive.
“即使许多其他人都没有做到,你仍然认为自己能做到,这需要一些勇气和狂野西部的态度,”BridgeBio的Outten说。
Attruby的市场接受度在2026年加速提升。BridgeBio目前市值超过140亿美元。
一些分析师表示,这些故事代表着该行业的成熟,而这一成熟可能因艰难的环境而加速。RBC Capital Markets分析师Luca Issi表示,直到去年年底,生物技术行业经历了漫长的融资和交易低迷期,迫使许多开发商为生存而更加节俭地支出。
据Issi称,这类控制成本的举措使公司更好地为盈利性销售药物做好了准备——使它们能够在不同意被收购的情况下回报股东。
“大多数生物技术公司读完中学就被收购了,”Issi说。“这些家伙读完了大学,有了自己的工作。他们获得了博士学位和医学博士学位。”
并购仍然是生物制药行业的核心部分。大型制药公司经常收购生物技术公司,以获得能够增加收入或抵消专利到期的新药。今年已经达成了至少20笔收购交易,其中大多数价值至少10亿美元, 根据BioPharma Dive的数据.
Stifel四月的一份报告称,这一快速开局是该行业有史以来并购第二活跃的一年。
Issi认为,生物技术的演变至少可以在交易谈判中给年轻公司更多筹码。但其他人也指出,现在已有足够多的近期案例表明制药商成功推出了新药,因此可以可信地主张更多公司应该尝试。
“这花的时间比我最初预想的要长,但这是好事,”Leerink分析师Mani Foroohar说。“人们认为‘成熟’的公司群体,”他补充道,“正在扩大。”
RBC的Issi表示,这些成功故事还可能使生物技术对长期将其视为碰运气的“通才”投资者更具吸引力。
“通才们有一种看法,认为生物技术就像在赌场里玩,就像你在赌谁会被收购,”Issi 说。“但整个行业的情况要好得多,因为我们有更多拥有自我维持业务的公司。”