药品定价
FDA指南草案旨在降低生物类似药开发成本
FDA已发布指南草案,将在某些情况下降低生物类似药的检测门槛,允许企业使用美国以外对照产品的数据,并可能将开发成本削减约一半。自11年前首个生物类似药获批以来,已有80多个生物类似药获批,但由于处方集准入有限和专利壁垒,其市场接受度参差不齐。新指南可能为更多获批铺平道路,引入竞争,并为消费者降低价格。生物类似药在肿瘤领域已显示出前景,Keytruda、Yervoy、Opdivo和Perjeta等药物将在2030年前失去独占权。然而,像Humira生物类似药那样的大幅折扣已使制造商的利润空间难以为继,引发了对竞争减弱的担忧,并可能导致长期成本上升。
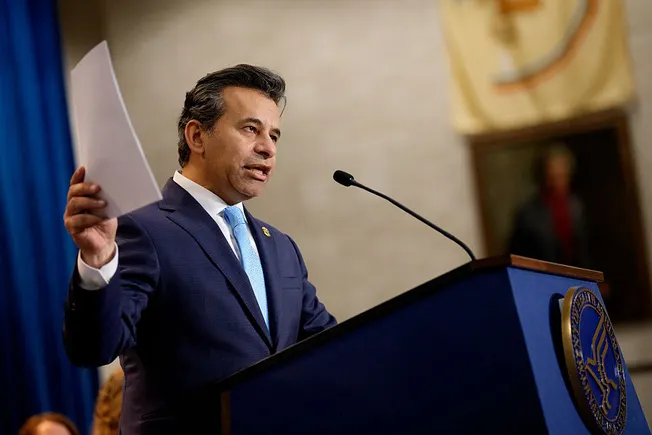
自美国食品药品监督管理局批准 首个生物类似药 以来的11年间, 已有超过80种生物类似药 针对各类品牌药物获批,反映出监管与行业优先事项的转变。
如今,该机构正为更多审批铺平道路,希望更顺畅的路径能引入竞争并降低消费者价格。本周, FDA发布了指南草案 ,在某些情况下将降低生物类似药检测的门槛,使企业能够以更低的前期研发成本开发生物药仿制版本。
生物类似药的制造并非易事。与小分子药物可通过化学配方复制不同,生物药和生物类似药需用活体生物开发。即便品牌生物药已成熟,生物类似药仍需从头开发并证明其可比性——最好还能 可互换 ——与原研药。
据FDA称,仅对比研究就可能耗时长达三年,花费2400万美元。但如今,该机构计划允许生物类似药制造商使用美国境外对照产品的数据。例如,仿制药在欧洲更为普遍,截至去年,欧洲监管机构已批准 超过130种生物类似药 。该机构表示,这一转变可能将开发成本削减约一半。
生物类似药最初作为2010年《平价医疗法案》的一部分获得了 审批路径 ,但其使用情况并不均衡。由于 进入处方集的机会有限 以及品牌药制造商设置的 专利壁垒 层出不穷,对价格的预期效果一直有限。
但也有证据表明,如果监管机构持续提供激励,生物类似药未来可在市场中发挥更大作用。
肿瘤学领域的未来
由于研发过程漫长、艰难且昂贵,生物药价格高昂。根据健康服务公司Cardinal Health的 最新报告 ,尽管2024年生物药仅占处方量的约5%,却占当年所有药品支出的一半以上。
自“检查点抑制剂”在上一十年中期问世以来,生物药在肿瘤学领域一直占据主导地位。这些药物如今用于治疗数十种癌症,进而成为大型制药公司的重要业务。
默克公司的抗癌药Keytruda去年仍是全球最畅销药物,收入 超过350亿美元.
Keytruda等抗癌药,以及百时美施贵宝的Yervoy和Opdivo、基因泰克的Perjeta,将在2030年前失去独占权,为生物类似药竞争打开大门。Cardinal Health报告称,这一浪潮可能带来大幅节省。
肿瘤科医生对即将到来的生物类似药也最为接受。据Cardinal Health称,99%的诊所表示他们“有信心向患者解释生物类似药”,这可能推动需求并鼓励患者转换用药。
罗氏赫赛汀的生物类似药为癌症领域的成本节约提供了早期范例。Cardinal Health发现,自2019年以来已有六种该乳腺癌药物的仿制药进入市场,导致平均销售价格下降76%。
然而,部分降价使生物类似药制造商面临不可持续的市场。例如,当艾伯维最畅销的免疫学药物修美乐的生物类似药于2023年进入市场时,部分产品上市时较品牌药的批发采购成本 折扣92% ,据可及药物协会生物类似药委员会称,这造成了利润空间困难。
艾伯维的法律实践为竞争对手设置了另一道障碍。围绕修美乐的数百项保护构成的“专利丛林”使生物类似药多年无法进入市场,直到这家制药巨头与仿制药制造商达成和解,允许其于2023年上市。这些生物类似药起初举步维艰,直到 获得市场认可 约一年后。
虽然部分生物类似药确实为患者降低了成本,但制造企业的利润已变得过于微薄。据生物类似药委员会称,以1亿至3亿美元的前期投资和多年临床开发的速度,“能够——或愿意——将新生物类似药推向市场的制造商将越来越少。这意味着美国市场可能面临竞争减弱和患者长期成本上升。”
这正是FDA修订指南等监管变化可能发挥作用之处。安进、辉瑞和山德士等大型生物类似药制造商可能受益于更便捷的市场准入路径,如果准入壁垒降低,可能降低处方药成本。