深度探索
追赶诺和诺德与礼来:有望挑战Wegovy和Zepbound的减肥药物
诺和诺德的Wegovy和礼来的Zepbound为减肥治疗设定了很高的标准,预计到下一个十年初,其年销售额将超过1000亿美元。目前约有120种药物处于临床开发阶段,许多药物靶向GLP-1和其他肠道激素,另一些则在探索口服制剂、肌肉保护和新型作用机制。辉瑞、安进和Viking Therapeutics等公司正在推进候选药物,但要在减重和心血管获益方面与领先者匹敌,仍面临挑战。
一项研究可以开启一场制药革命。
四年前,诺和诺德开展的一项大型临床试验显示,一种名为司美格鲁肽的药物帮助肥胖症患者平均减掉了 约15%的体重。这一结果远远超出了此前其他疗法的研究在药学上所预示的可能性,引发了一股研究热潮,迅速重塑了肥胖症药物领域。
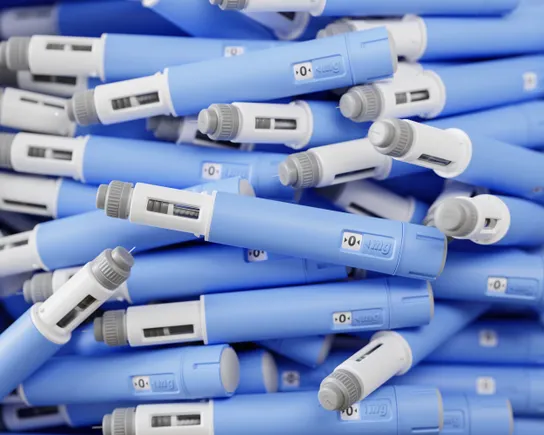
诺和诺德目前以Wegovy为商品名在九个国家销售司美格鲁肽,其需求已激增至如此之高,以至于该公司供不应求。医生们将Wegovy及其同类药物视为治疗肥胖症及其多种相关健康后果的有力手段。
分析师预测,到下一个十年初,这类新型药物的年销售额将超过1000亿美元。制药商正投入数十亿美元,试图从这个市场中分得一杯羹,潜在的竞争对手则在测试调节代谢和促进减重的新方法。
根据 艾昆纬近期的一份报告,目前约有120种药物正处于肥胖症的临床开发阶段,从Wegovy的仿制药物到裸盖菇素和包覆葡萄糖微珠,不一而足。超过三分之一的药物通过刺激GLP-1等肠道激素发挥作用——这正是Wegovy的靶点。
要想成功,它们可能至少需要达到Wegovy和Zepbound在测试中显示的两位数减重数字,Zepbound是 礼来公司的一种竞争药物,去年在美国获批。以下是该领域的现状:
现有药物的效果如何?
直到2010年代初,医生们只有少数几种药物可以用于治疗肥胖症,其中芬特明最早于1959年获批。2000年代初的一波研究热潮促成了2012年和2014年另外三种疗法的获批:Qsymia、Belviq和Contrave。
虽然这些药物在测试中显示出比安慰剂更大的减重效果,但其作用在很大程度上被认为平平无奇,导致采用率有限。尤其是Qsymia与安全问题相关,包括胎儿毒性和心脏问题的风险。与此同时,Belviq于 2020年撤市 ,原因是其与更高的癌症发病率相关。
这些药物上市之际,正值首批GLP-1药物进入糖尿病市场。诺和诺德在观察到其糖尿病药物Victoza的减重效果后,专门针对肥胖症开发了一种每日注射版本。该药名为Saxenda,对体重的影响仅属温和,也从未广泛流行。
然而,诺和诺德迅速推进了后续GLP-1药物的研发。在研发后来成为糖尿病药物Ozempic的每周注射剂的同时,诺和诺德还同步研究了一种用于减重的制剂。重要的是,该公司还承诺了一项长期计划,旨在证明预期的减重益处将有助于保护心脏。
这两项押注都获得了回报。Wegovy含有与Ozempic相同的活性药物,其治疗使体重平均降低了 10% 至 16% (在多项研究中),接近通常 通过减肥手术达到的水平.
。与此同时,一项大型研究证明,Wegovy带来的减重 使心脏病发作、中风或心血管死亡的相对风险降低了 20%(与安慰剂相比)。去年美国批准了这一用途,使Wegovy成为唯一可以宣传具有此类益处的减重药物。新的标签帮助推动联邦医疗保险(Medicare) 为部分人群覆盖Wegovy.
——该保险在法律上被禁止报销肥胖症治疗费用。然而,礼来最终可能凭借其竞争药物Zepbound占据上风。从表面比较来看,Zepbound在测试中带来了更大的平均减重效果,根据研究和剂量的不同,减重在 13% 至 21%之间。此外,在礼来的研究中,至少减重10%的参与者比例高于诺和诺德Wegovy测试中的参与者比例。
这两种药物从未在试验中进行过头对头比较,因此无法就其相对减重益处得出明确结论。
礼来目前还没有与诺和诺德相当的心脏数据。一项规模相近的Zepbound试验名为 SURPASS-CVOT,预计将于2025年产生数据,这可能会使该药物的扩展标签比Wegovy晚两年。礼来正在将Zepbound与其已有的GLP-1药物Trulicity(一种活性药物)进行对比测试,这可能会增强其说服力。
据肥胖医学协会主席、马萨诸塞州Knownwell诊所首席医疗官Angela Fitch表示,Zepbound很可能显示出与Wegovy相似的心脏益处。
“效力较低的GLP-1药物对心血管健康产生了积极影响,”她指出。
新药可以在哪些方面有所改进?
诺和诺德和礼来凭借Wegovy和Zepbound设定了很高的标准,以至于业内一些人将这些药物的益处描述为潜在竞争对手的“入场门槛”。竞争对手需要在疗效、安全性或便利性方面显示出优势。
目前的减重GLP-1药物通过皮下注射给药。(不过诺和诺德确实销售用于糖尿病的口服版Wegovy。)一种效力相似的口服药片可能会吸引那些希望避免针头的人。然而,像GLP-1这样的肽类药物难以通过消化道给药,因为它们在消化道中会被酶分解,且由于其相对较大的分子尺寸而吸收缓慢。
处于研发阶段的关键GLP-1及相关药物
| 公司 | 药物 | 状态 | 类型 | 关键日期 |
|---|---|---|---|---|
| 礼来 | Zepbound | 已上市 | GLP-1/GIP激动剂 | 2024年末心脏结局数据读出 |
| 礼来 | orforglipron | 3期 | 口服GLP-1激动剂 | 2025年数据读出 |
| 礼来 | retatrutide | 3期 | GLP-1/GIP/胰高血糖素激动剂 | 2026年数据读出 |
| 诺和诺德 | 口服司美格鲁肽 | 3期 | GLP-1激动剂 | 2024年FDA申报,另有数据读出 |
| 诺和诺德 | cagrilintide/semaglutide | 3期 | GLP-1/胰淀素激动剂 | 2024年末/2025年数据读出 |
| 勃林格殷格翰 / Zealand | survodutide | 3期 | GLP-1/胰高血糖素激动剂 | 2025年末数据读出 |
| 辉瑞 | danuglipron | 2期 | 口服GLP-1激动剂 | 2024年每日一次版本数据 |
| 安进 | maridebart cafraglutide | 2期 | GLP-1激动剂、GIP拮抗剂 | 2024年末数据读出 |
| Structure Therapeutics | GSBR-1290 | 2期 | GLP-1激动剂 | 2024年第二季度数据读出 |
| Viking Therapeutics | VK2735 | 1/2期 | GLP-1激动剂 | 2024年启动口服2期试验 |
| 罗氏 | RG 6641 (CT-868) | 2期 | GLP-1/GIP激动剂 | 2024年数据读出 |
| 罗氏 | RG 6640 (CT-388) | 1期 | GLP-1/GIP激动剂 | 2024年数据读出 |
| 罗氏 | RG 6652 (CT-996) | 1期 | GLP-1激动剂 | 2024年数据读出 |
来源:公司披露
另一种方法可能针对这些药物的已知副作用。GLP-1类药物常与恶心、呕吐等胃肠道问题相关。基于动物和生物标志物数据,人们还担心其可能与某些类型的癌症存在关联。这可能使其他拟议的减重机制——例如阻断大麻素或阿片受体——更具吸引力。
希望进军Wegovy和Zepbound市场的公司也可能尝试改进现有GLP-1药物被人体吸收和利用的难易程度。诺和诺德和礼来都曾难以生产足够的药物,而一种更易被人体吸收的制剂可能允许使用更低的剂量。
药物开发商也在研究如何保留瘦体重,因为当前GLP-1药物带来的快速减重也会导致肌肉组织的不必要减少。例如,在促成Zepbound获得FDA批准的一项大型试验的子研究中,服用Zepbound的患者失去了11%的肌肉量。
肌肉量减少对老年人尤其令人担忧,因为力量下降可能增加虚弱风险。而且如果人们在显著减重后体重反弹,随后增加的体重 往往不成比例地是脂肪.
瘦体重在新陈代谢中也发挥着重要作用,因为肌肉在静息状态下比脂肪组织消耗更多能量,并分泌一种促进葡萄糖摄取的激素。
“我们往往把肌肉看作一台马达——它把东西从一个地方移动到另一个地方,”Biohaven临床开发副总裁彼得·阿克曼说。该公司正在开发一种同时用于肥胖症和罕见病脊髓性肌萎缩症的增肌药物。“我认为它在我们的整体健康中还有许多更重要的作用。”
下一步是什么?
礼来和诺和诺德旨在维持其当前的市场主导地位。两家公司都在测试多种实验性药物,目标是推出口服版本,或比其现有产品更有效的治疗方法。
诺和诺德已接近完成一项 3期试验项目 ,正在测试Wegovy的口服剂型。该公司还在后期开发阶段有一种Wegovy与一种名为cagrilintide的化合物的复方制剂,后者作用于一种名为胰淀素的肠道激素。
礼来有 两种药物处于3期:一种名为orforglipron的口服GLP-1药物,明年将迎来关键数据读出;以及一种名为retatrutide的注射剂,可刺激GLP-1、GIP和第三种名为胰高血糖素的激素。肥胖症方面的结果预计于2026年公布。
礼来有 四种实验性药物 处于1期或2期,而诺和诺德 有五种.
“(礼来和诺和诺德)覆盖了所有基础,”Metsera首席执行官克莱夫·米恩韦尔说。这家新成立的初创公司有两种肥胖症药物处于临床测试阶段。“我们相信这将是一场组合游戏,针对不同的临床情况和不同的市场进行混合搭配。”
处于临床开发阶段的部分非GLP-1药物
| 公司 | 药物 | 状态 | 类型 | 关键日期 |
|---|---|---|---|---|
| 礼来 | bimagrumab | 2期 | 激活素抑制剂 | 2024年数据读出 |
| 诺和诺德 | INV-202 | 2期 | CB1抑制剂 | 2025年数据读出 |
| 盐野义 | S-309309 | 2期 | MGAT2抑制剂 | 2024年数据读出 |
| Kallyope | K-757, K-833 | 2期 | 营养受体激动剂 | 2024年数据读出 |
| 安进 | AMG 786 | 1期 | 未知 | 2024年中期数据读出 |
| 再生元 | trevogrumab, garetosmab | 1期 | 肌生成抑制素、激活素A抑制剂 | 2024年中期启动2期试验 |
| Biohaven | taldefgrobep alfa | 1期 | 肌生成抑制素抑制剂 | 2024年启动2期试验 |
| Skye Bioscience | nimacimab | 1期 | CB1抑制剂 | 2024年中期启动2期试验 |
来源:公司披露
大大小小的制药商争相测试GLP-1竞争对手,这意味着临床试验数据可能很快证明哪些方法最有效。
一些公司已经被迫做出调整。例如,辉瑞开发了两种靶向GLP-1的非肽类口服药物,但两者结果均喜忧参半。其中一种因 安全问题而被放弃。另一种仍在测试中,但由于胃肠道副作用发生率高,辉瑞正在 调整其给药方案 。
Viking Therapeutics的运气更好。这家生物技术公司报告了其正在开发的GIP-GLP1复方制剂的令人鼓舞的早期数据,该药物同时开发为 注射剂 至 和片剂。该药物似乎比Wegovy或Zepbound更具耐受性。
该片剂的2期试验预计将于今年晚些时候开始。与此同时,Viking的估值已膨胀至约80亿美元,表明投资者将其视为大型制药商寻求充实研发管线的收购目标。
与此同时,Zealand Pharma和勃林格殷格翰正在合作开发一种名为 survodutide 的药物,该药物靶向GLP-1和胰高血糖素,也已产生令人鼓舞的早期结果。3期研究数据可能于 明年晚些时候.
公布。投资者也在密切关注 安进的两款药物 ,名为AMG 133和AMG 786。前者像Wegovy和Zepbound一样激活GLP-1,但阻断另一种名为GIP的激素——与Zepbound的机制相反。这家大型生物技术公司尚未披露AMG 786的确切作用机制。
再生元制药, Biohaven 和礼来正在探索旨在保留瘦体重的治疗方法,其结果可能揭示这一策略能带来多大贡献。
更远处的还有日本 盐野义 等公司和初创企业 Kallyope 至 Skye Bioscience。前者是一家制药公司,正在研究一种参与膳食脂肪吸收的酶的抑制剂,而Kallyope的药物靶向肠道蛋白,这些蛋白本身 可刺激GLP-1等激素。Skye正在测试一种旨在通过阻断神经系统中的某些蛋白质来调节食欲的药物。